Krav om elektronisk fakturering fra 2027
Fra 1. januar 2027 må salgsdokumenter til bokføringspliktige kjøpere som hovedregel utstedes i et elektronisk fakturaformat, men det finnes både unntak og overgangsregler. I denne artikkelen ser jeg nærmere på de nye reglene om elektronisk fakturering.
Innledning
Til og med 31. desember 2026 er det i utgangspunktet fritt frem for selger og kjøper å avtale hvordan faktureringen skal skje, for eksempel at salgsdokumentene skal utstedes på papir, som PDF-filer på e-post eller ved bruk av elektronisk fakturering.*Ved fakturering av offentlige anskaffelser som er omfattet av anskaffelsesloven, krever forskrift om elektronisk faktura i offentlige anskaffelser at det skal brukes elektronisk faktura i godkjent standardformat (som hovedregel EHF-fakturering eller PEPPOL BIS Billing, begge i versjon 3.0 eller nyere).
Selger må likevel forholde seg til enkelte begrensninger i faktureringsfriheten. Salgsdokumenter som utstedes elektronisk, skal utstedes i et filformat som ikke enkelt lar seg redigere i allment kjent sluttbrukerverktøy for tekstbehandling, regneark, e-post mv. uten at endringen fremgår direkte av salgsdokumentet, jf. bokføringsforskriften § 5-2-9 første ledd. Dette innebærer blant annet at salgsdokumenter ikke kan utstedes i regneark- eller tekstbehandlingsformater, se også norsk bokføringsstandard NBS 6 Bruk av tekstbehandlings- og regnearkprogrammer (november 2025) punkt 6.2. NBS 4 Elektronisk fakturering (april 2025) stiller i tillegg krav til hvordan elektronisk fakturering skal skje.
Reglene endres nå slik at avtalefriheten knyttet til valg av medium og format begrenses ved fakturering mellom bokføringspliktige. I det videre redegjør jeg nærmere for de nye kravene om elektronisk fakturering.*Endringsreglene finnes i lov 19.06.26 nr. 39 om endringer i bokføringsloven og enkelte andre lover på finansmarkedsområdet (pliktig digital bokføring og e-fakturering mv.) og forskrift 29.09.26 nr. 1933 om endring i bokføringsforskriften. De første endringene trer i kraft allerede 1. januar 2027.
Hvorfor innføres de nye reglene?
Formålet med å kreve elektronisk fakturering mellom bokføringspliktige er ifølge Finansdepartementet å bidra til å modernisere næringslivet, effektivisere administrative prosesser og styrke kampen mot økonomisk kriminalitet. Det fremheves også at endringene vil gi gevinster som bedre datakvalitet, mer effektiv revisjon og enklere rapportering.*Se Prop. 44 L (2025–2026) punkt 3.4.
I sitt høringsnotat skriver Skattedirektoratet at formålet er å øke den allerede høye frivillige andelen elektronisk fakturering, for å kunne realisere forenklingsgevinster for norsk næringsliv og for offentlige virksomheter, og legge til rette for utvikling av nye digitale løsninger. Skattedirektoratet peker også på at innføring av pliktig elektronisk fakturering vil legge til rette for andre digitale løsninger på lengre sikt, som for eksempel bærekraftsrapportering, bruk av andre former for e-handelsdokumenter og transaksjonsbasert rapportering av skatt og avgift.*Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 1 og 2.
Forslaget om å innføre pliktig elektronisk fakturering mellom bokføringspliktige fikk ifølge departementet bred støtte i høringsrunden.
Den nye hovedregelen om elektronisk fakturering
Følgende nye krav trer i kraft 1. januar 2027, jf. bokføringsloven § 10 nytt annet ledd første punktum:* Jf. forskrift 19.06.26 nr. 1154 om delt ikraftsetting av lov 19. juni 2026 nr. 39 om endringer i bokføringsloven og enkelte andre lover på finansmarkedsområdet (pliktig digital bokføring og e-fakturering mv.).
«Dokumentasjon for salg av varer og tjenester til andre bokføringspliktige skal utstedes i elektronisk fakturaformat, jf. § 3 nr. 3.»
Fra og med 1. januar 2027 vil det dermed som hovedregel ikke lenger være mulig for en bokføringspliktig selger av varer og tjenester å avtale med en bokføringspliktig kjøper at faktureringen skal skje på noen annen måte enn ved elektronisk fakturering.
Reglene omfatter utstedelse av både salgsdokumenter (fakturaer) og kreditnotaer.*Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 8.5.3.3, jf. NBS 4 Elektronisk fakturering (april 2025) punkt 3.1.
Fra 1. januar 2027 er hovedregelen at fakturering til bokføringspliktige kjøpere skal skje elektronisk (AI-generert bilde).
Hvem er bokføringspliktige?
Bokføringsloven, bokføringsforskriften og god bokføringsskikk gjelder kun for bokføringspliktige. Det er med andre ord kun bokføringspliktige selgere av varer og tjenester som må forholde seg til de nye reglene om elektronisk fakturering. Kravet om elektronisk fakturering gjelder også bare ved fakturering til bokføringspliktige kjøpere.
Det er etter dette sentralt å vite hvem som er bokføringspliktige. Reglene om bokføringsplikt følger av bokføringsloven § 2. Det er i utgangspunktet fire måter å bli bokføringspliktig på:
Enhver som har regnskapsplikt etter regnskapsloven § 1-2, har bokføringsplikt.
Enhver som driver virksomhet og har plikt til å levere skattemelding for formues- og inntektsskatt mv. etter skatteforvaltningsloven § 8-2, har bokføringsplikt for den virksomheten som drives.*Bokføringsloven § 2 hjemler ikke bokføringsplikt for virksomheter som har plikt til å levere selskapsmelding mv. for selskap med deltakerfastsetting etter skatteforvaltningsloven § 8-9. Dette antas å være en inkurie, men rettstilstanden er uklar.
Enhver som driver virksomhet og har plikt til å levere skattemelding for merverdiavgift etter skatteforvaltningsloven § 8-3, har bokføringsplikt for den virksomheten som drives.*Dette gjelder likevel ikke tilbydere i forenklet registreringsordning som kun leverer skattemelding for merverdiavgift som nevnt i skatteforvaltningsloven § 8-3 første ledd bokstav e.
Skattekontoret og Oljeskattekontoret kan i enkelttilfelle pålegge den som antas å drive næringsvirksomhet, full eller begrenset bokføringsplikt for den virksomhet som drives, for to år av gangen.
Bokføringsplikt kan også følge av særskilt bestemmelse i eller i medhold av annen lovgivning enn bokføringsloven. Blant annet har kommuner og fylkeskommuner en generell plikt til å følge de fleste reglene i bokføringsloven og bokføringsforskriften, jf. kommuneloven § 14-6 femte ledd. Dette går jeg ikke nærmere inn på her.
Ikke-bokføringspliktige selgere og kjøpere kan etter dette være for eksempel privatpersoner (forbrukere), foretak i utlandet eller lag og foreninger uten regnskaps-, skatte- eller avgiftsplikt.* Se blant annet omtale i Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 4.1 og 8.5.2.5.
Fakturaformatet «eFaktura» er et kommersielt produkt som bankene tilbyr sine kunder. eFaktura gjør det mulig å sende elektroniske fakturaer til privatpersoner direkte i nettbanken. Siden de nye reglene ikke gjelder ved salg til privatkunder, omhandler de heller ikke bruk av eFaktura.
Hva gjelder når andre enn selger utsteder salgsdokumentet?
Det nye kravet om elektronisk fakturering gjelder på samme måte når andre enn selger utsteder salgsdokumentet på vegne av selger.*Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 8.5.3.3.
Det kreves dermed elektronisk fakturering også i følgende tilfeller:
Når kjøper utsteder salgsdokumentet på vegne av selger (omvendt fakturering/selvfakturering/egenfakturering), der dette tillates etter bokføringsforskriften § 5-2-1, eller det er gitt dispensasjon fra skattekontoret etter § 5-2-8 første ledd.
Når en formidler (mellommann) utsteder salgsdokumentet på vegne av selger etter reglene i bokføringsforskriften § 5-1-6 og § 5-2-1a.
Når flere selgere gjør felles fakturering til felles kunder (samfakturering), der det er gitt dispensasjon fra skattekontoret etter bokføringsforskriften § 5-2-8 første ledd eller ved salg av nettjenester og elektrisk energi i kraftbransjen etter § 8-15-1.
Kravet om elektronisk fakturering gjelder selvsagt også når selger setter bort sin egen faktureringsjobb til en ekstern part, for eksempel et regnskapsforetak.
Hva er en elektronisk faktura?
Hva som menes med et elektronisk fakturaformat, defineres i bokføringsloven § 3 ny nr. 3:
«elektronisk faktura: et salgsdokument som kan utstedes, sendes og mottas i et strukturert, elektronisk format, som er egnet for automatisert behandling i regnskapssystemet.»
Skattedirektoratet beskriver elektronisk faktura (e-faktura) slik i sitt høringsnotat:*Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 4.1.
«E-faktura er en annen kategori dokument enn papirfaktura og faktura utstedt som bilde eller i PDF-format eller andre passive visningsformater, og er en underkategori av e-handelsdokument. E-handelsdokument er en samlebetegnelse på dokumenter som kan sendes i strukturert elektronisk format, eksempelvis e-kvittering, e-ordre, e-faktura mv. Strukturert elektronisk format betyr et standardisert maskinlesbart format som legger til rette for maskin-til-maskin forsendelse, mottak og behandling av dokumentet, for eksempel i en åpen standard som XML-format. E-faktura forutsetter funksjonalitet både på sender- og mottakersiden, og det må derfor tas stilling til regulering av både sending og mottak av e-faktura.»
I lovbestemmelsene om elektronisk fakturering kan det se ut som om selger og kjøper kan avtale hvilket elektronisk fakturaformat som skal benyttes. Valgfriheten begrenses imidlertid av bokføringsforskriften § 5-2-9 nytt annet ledd,*Jf. bokføringsloven § 10 nytt fjerde ledd. som bestemmer at godkjente standarder for elektronisk faktura etter bokføringsloven § 3 nr. 3 er som følger:
EHF Fakturering versjon 3.0 eller nyere
Peppol BIS Billing versjon 3.0 eller nyere
EHF Selvfakturering versjon 3.0 eller nyere*EHF Selvfakturering og Peppol BIS Self-Billing kan kun anvendes i de tilfellene der forskriftsbestemte unntak eller en innvilget dispensasjonssøknad tillater at kjøper utsteder salgsdokumentet på vegne av selger. Se bokføringsforskriften § 5-2-1 og § 5-2-8 første ledd.
Peppol BIS Self-Billing versjon 3.0 eller nyere13
EHF (Elektronisk Handelsformat) er det mest brukte filformatet for elektronisk fakturering mellom bokføringspliktige i dag, og er harmonisert med den felleseuropeiske standarden for digital utveksling av informasjon mellom aktører i anskaffelsesprosesser – PEPPOL BIS. Det er derfor naturlig at de nye reglene om elektronisk fakturering benytter disse filformatene.* Se også Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 4.2, 4.3, og 8.5.4.1 til 8.5.4.3.
Det presiseres at en elektronisk faktura må inneholde alle opplysninger som kreves i et salgsdokument etter bokføringsforskriften delkapittel 5-1. Elektroniske fakturaer med mangelfullt innhold i datafilen, der pliktige opplysninger i stedet foreligger i et vedlegg (for eksempel en PDF-fil), vil ikke være gyldige salgsdokumenter.*Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 8.5.5.
Det er gitt en overgangsbestemmelse som tillater at selger og kjøper til og med 31. desember 2029 likevel kan avtale å bruke et annet elektronisk fakturaformat enn EHF og PEPPOL BIS.*Se forskrift 29.09.26 nr. 1933 om endring i bokføringsforskriften, del II. Det valgte fakturaformatet må ha de egenskapene som følger av bokføringsloven § 3 nr. 3, jf. ovenfor. Eksempler på slike fakturaformater er ifølge Skattedirektoratet EDIFACT og E2B. Fakturaer i PDF-format har ikke disse egenskapene og kan dermed ikke benyttes. Overgangsbestemmelsen begrunnes med at særlig større virksomheter kan ha behov for omstillingstid for tilpasning til kravet til å sende elektronisk faktura i de definerte formatene. Dette gjelder spesielt for enkelte sektorer i næringslivet som i dag bruker andre former for elektronisk fakturering.*Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 9.4 og Skattedirektoratets uttalelse av 30.09.26 Forskrifter til lovendringer om digital bokføring og e-fakturering.
Må elektroniske fakturaer utstedes fra regnskapssystemet?
Det stilles fra 1. januar 2027 ikke krav om at selger må utstede og oversende de elektroniske fakturaene fra regnskapssystemet. Det kan benytte frittstående faktureringsløsninger, herunder nettbaserte løsninger.
Fra og med 1. januar 2030 innføres det et krav om at bokføringen som hovedregel skal skje i et elektronisk regnskapssystem, jf. bokføringsloven § 7 nytt fjerde ledd.* Jf. forskrift 19.06.26 nr. 1154 om delt ikraftsetting av lov 19. juni 2026 nr. 39 om endringer i bokføringsloven og enkelte andre lover på finansmarkedsområdet (pliktig digital bokføring og e-fakturering mv.) Med elektronisk regnskapssystem menes programvare eller digitale tjenester som muliggjør produksjon av pliktig regnskapsrapportering, spesifikasjoner og automatisert behandling av elektronisk faktura, og som er innrettet slik at opplysningsplikten kan ivaretas, jf. bokføringsloven § 3 ny nr. 2. Fra dette tidspunktet må også selger ha et regnskapssystem som muliggjør automatisert behandling av elektroniske fakturaer.
Avgrensning mot kontantsalg
Kravet om elektronisk fakturering gjelder ikke ved kontantsalg som definert i bokføringsforskriften § 5-3-1 bokstav a:
«kontantsalg: salg av varer og tjenester der kjøpers betalingsforpliktelse overfor selger gjøres opp ved levering, ved bruk av betalingskort eller kontanter som betalingsmiddel. Salg over internett eller ved oppkrav anses ikke som kontantsalg»
Kontantsalg skal som hovedregel registreres og dokumenteres ved bruk av et kassasystem med produkterklæring, jf. reglene i bokføringsloven § 10 a og bokføringsforskriften delkapittel 5-3. Kjøper skal motta en salgskvittering fra selgers kassasystem etter reglene i bokføringsforskriften § 5-3-5 og § 5-3-12. Denne salgskvitteringen skal en bokføringspliktig kjøper benytte som bilag ved bokføringen av kontantkjøpet, jf. bokføringsforskriften § 5-5-1.*Se også omtale i Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 14, merknader til § 10 nytt annet ledd. Unntak fra kravet om å registrere og dokumentere kontantsalg ved bruk av et kassasystem med produkterklæring, finnes i bokføringsforskriften delkapittel 5-4.
Salg over internett (internettsalg) eller ved oppkrav anses ikke som kontantsalg, selv om kjøpers betalingsforpliktelse overfor selger gjøres opp ved levering.* Les mer om internettsalg i Skattedirektoratets prinsipputtalelse 29.06.17 Internettsalg etter kassasystemlova og bokføringsforskriften. Ved slike salg skal det utstedes salgsdokumenter («kontantfakturaer») i samsvar med reglene i bokføringsforskriften delkapittel 5-1 og 5-2. Kravet om elektronisk fakturering gjelder dermed også ved salg til bokføringspliktige kjøpere over internett eller ved oppkrav, der kjøpers betalingsforpliktelse overfor selger gjøres opp ved levering.
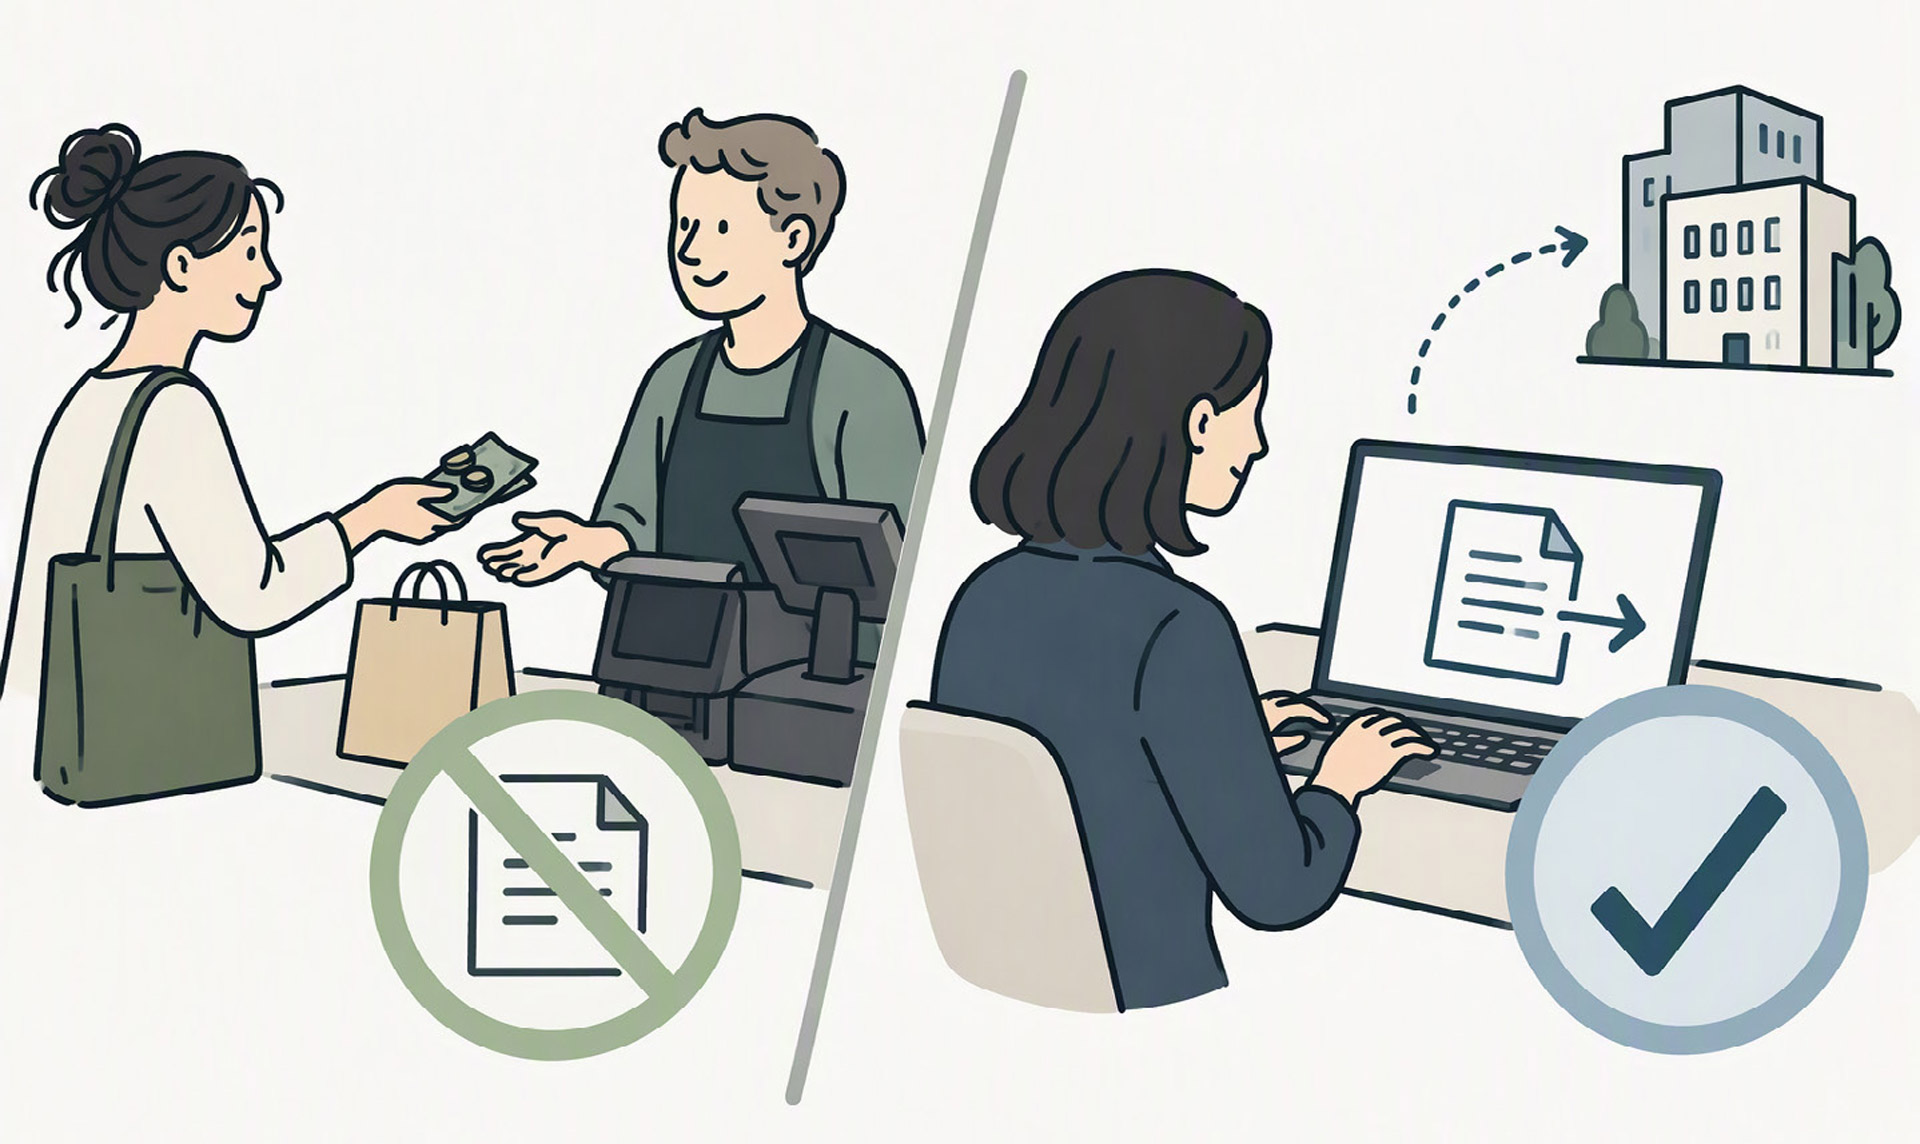
Kravet om elektronisk fakturering gjelder ikke ved kontantsalg (AI-generert bilde).
Kjøpers plikt til å motta elektroniske fakturaer
Vi har sett at selger fra og med 1. januar 2027 som hovedregel skal utstede salgsdokumenter til bokføringspliktige kjøpere i et elektronisk fakturaformat. Slik elektronisk fakturering fordrer imidlertid at kjøper faktisk er i stand til å motta elektroniske fakturaer.
Dette er tatt hensyn til gjennom et krav i bokføringsloven § 10 nytt annet ledd annet punktum om at dokumentasjon for kjøp av varer og tjenester*Jf. bokføringsforskriften § 5-5-1. fra andre bokføringspliktige skal mottas i elektronisk fakturaformat. Kravet er ikke relevant ved kontantkjøp der kjøper mottar en salgskvittering fra selgers kassasystem, jf. omtale ovenfor.
Kravet om at kjøper skal motta inngående fakturaer i et elektronisk fakturaformat, trer ikke i kraft før 1. januar 2030.*Jf. forskrift 25.09.26 nr. 1913 om overgangsregel til lov 19. juni 2026 nr. 39 om endringer i bokføringsloven og enkelte andre lover på finansmarkedsområdet (pliktig digital bokføring og e-fakturering mv.), jf. Prop. 44 L (2025–2026) punkt 3.4. Samtidig innføres også det allerede omtalte kravet om at bokføringen som hovedregel skal skje i et elektronisk regnskapssystem som blant annet skal muliggjøre automatisert behandling av elektroniske fakturaer.
I praksis innebærer dette at selgers plikt til å utstede elektronisk faktura, frem til 1. januar 2030 bare gjelder når den bokføringspliktige kjøperen faktisk har funksjonalitet for å motta slike fakturaer (er registrert i ELMA/Peppol).*Se også Skattedirektoratets uttalelse av 30.09.26 Forskrifter til lovendringer om digital bokføring og e-fakturering. ELMA (Elektronisk mottakeradresseregister) er et norsk register over foretak som kan ta imot EHF og Peppol BIS. Hvis den bokføringspliktige kjøperen ikke har funksjonalitet til å motta elektroniske fakturaer, kan det frem til 1. januar 2030 fortsatt avtales at faktureringen skal skje for eksempel på papir eller i PDF-format per e-post.
For å kunne motta elektroniske fakturaer må kjøper være registrert med sitt organisasjonsnummer i ELMA (Peppol). Bokføringspliktige som ikke allerede er registrert i Enhetsregisteret, men som fra 1. januar 2030 får plikt til å motta elektroniske fakturaer, må derfor registrere seg og få et organisasjonsnummer. Dette gjelder i praksis enkeltpersonforetak som ikke er registreringspliktige i et tilknyttet register til Enhetsregisteret.*Jf. enhetsregisterloven § 3-2 første ledd, jf. § 3-1 første ledd bokstav b. Se også omtale i Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 8.5.6.
Unntak fra kravet om elektronisk fakturering
Det finnes noen få unntak fra kravet om at salgsdokumenter skal utstedes og mottas i et elektronisk fakturaformat ved fakturering mellom bokføringspliktige parter. Dette gjelder både for noen av de aller minste bokføringspliktige, i enkelte bransjer og ved dispensasjon fra skattekontoret.
Unntak for de minste selgerne
For bokføringspliktige som har plikt til å levere skattemelding for formues- og inntektsskatt mv. etter skatteforvaltningsloven § 8-2 og som har omsetning som ikke overstiger kr 50 000 i løpet av et kalenderår, gjelder kravet om å utstede salgsdokument i elektronisk fakturaformat bare hvis salgsdokumentet utstedes i et faktureringssystem som faktisk har slik funksjonalitet. Dette følger av bokføringsforskriften ny § 1-2 første ledd fjerde punktum. I motsatt fall kan det heller ikke kreves at kjøper skal motta en elektronisk faktura. Hvis omsetningen overstiger kr 50 000 kroner i løpet av kalenderåret, opphører unntaket fra det tidspunktet terskelverdien overskrides, jf. annet ledd.
Unntaket gjelder ifølge bokføringsforskriften ny § 1-2 tredje ledd ikke for bokføringspliktige som er regnskapspliktig etter regnskapsloven § 1-2, eller har plikt til å levere skattemelding for merverdiavgift etter skatteforvaltningsloven § 8-3. Unntaket gjelder i tillegg ikke andre bokføringspliktige som er nevnt i skatteforvaltningsforskriften § 8-2-1 annet ledd, og som derfor heller ikke er fritatt fra å levere næringsspesifikasjon.*Les mer om dette unntaket i Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 8.5.2.2.
Unntak for selgere innen finans og forsikring
Banker, kredittforetak, finansieringsforetak, verdipapirfond, verdipapirforetak og verdipapirfondenes forvaltningsselskaper har særlige bransjeregler om salgsdokumentasjon, jf. bokføringsforskriften § 8-13-2 første ledd:
Ved kjøp og salg av finansielle instrumenter kan slike finansvirksomheter benytte sluttsedler som salgsdokument.
Finansvirksomhet som har transaksjoner i form av utlån/kreditt/finansiering til eller innskudd/forvaltningsoppdrag fra kunder, og som etter avtale med kundene kan belaste kunden direkte for utførte tjenester via kontoforhold, kan benytte kontoutskrift som salgsdokument.
Med virkning fra 1. januar 2027 tilføyes det et nytt tredje ledd i denne bestemmelsen, der det fremgår at ved utstedelse av slik salgsdokumentasjon gjelder ikke kravet om elektronisk fakturering.
Forsikringsselskaper og pensjonsforetak kan benytte polisedokument som salgsdokument, jf. bokføringsforskriften § 8-14-2 første ledd. Også her tilføyes det et nytt annet ledd med virkning fra 1. januar 2027, som bestemmer at kravet om elektronisk fakturering ikke gjelder ved utstedelse av slik salgsdokumentasjon.
I disse tilfellene kan det heller ikke kreves at kjøper skal motta en elektronisk faktura.
Unntak for noen kjøpere
I enkelte tilfeller gjøres det også unntak fra kjøpers plikt til å kunne motta elektroniske fakturaer fra 1. januar 2030. Dette gjelder for følgende bokføringspliktige kjøpere:
Konkursbo som ikke er næringsdrivende, og som plikter å levere skattemelding for merverdiavgift etter skatteforvaltningsloven § 8-3, jf. bokføringsforskriften § 1-1 nytt annet punktum.*Les mer om dette unntaket i Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 8.5.2.3. Merk at slike konkursbo kan ha plikt til å sende elektronisk faktura, jf. ovenfor. Dette kan skje ved bruk av frittstående faktureringsløsninger, herunder nettbaserte løsninger.
Bokføringspliktige som har plikt til å levere skattemelding for formues- og inntektsskatt mv. etter skatteforvaltningsloven § 8-2, og som har omsetning som ikke overstiger kr 50 000 i løpet av et kalenderår, jf. bokføringsforskriften ny § 1-2 første ledd tredje punktum. Hvis omsetningen overstiger kr 50 000 kroner i løpet av kalenderåret, opphører unntaket fra det tidspunktet terskelverdien overskrides, jf. annet ledd. Unntaket gjelder imidlertid ikke for bokføringspliktige som er regnskapspliktig etter regnskapsloven § 1-2, bokføringspliktige som har plikt til å levere skattemelding for merverdiavgift etter skatteforvaltningsloven § 8-3, eller andre bokføringspliktige som er nevnt i skatteforvaltningsforskriften § 8-2-1 annet ledd, jf. bokføringsforskriften ny § 1-2 tredje ledd.*Les mer om dette unntaket i Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 8.5.2.2.
I disse tilfellene kan det heller ikke kreves at selger skal utstede en elektronisk faktura.
Dispensasjonsadgang
Finansdepartementet kan ved enkeltvedtak gjøre unntak fra kravene om elektronisk fakturaformat, jf. bokføringsloven § 10 nytt fjerde ledd. Denne dispensasjonsmyndigheten er delegert via Skattedirektoratet til skattekontoret.*Se Finansdepartementets delegeringsvedtak 25.09.26 nr. 1912 og Skattedirektoratets delegeringsvedtak 29.09.26 nr. 1934.
Dispensasjonsadgangen gjelder både for selger og kjøper. Hvis selger har fått dispensasjon fra kravet om å utstede salgsdokumenter i et elektronisk fakturaformat, kan heller ikke kjøper pålegges å motta elektroniske fakturaer fra den aktuelle selgeren. Hvis kjøper har fått dispensasjon fra kravet om å motta elektroniske fakturaer, kan heller ikke selger pålegges å utstede salgsdokumenter i et elektronisk fakturaformat til den aktuelle kjøperen.
Skattedirektoratet legger til grunn at det kun bør gis en tidsbegrenset dispensasjon i særlige tilfeller.*Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 14, kommentarer til § 10 fjerde ledd. Følgende forhold kan gi grunnlag for en slik tidsbegrenset dispensasjon:*Jf. Skattedirektoratets uttalelse 02.10.26 Dispensasjon fra enkelte bestemmelser i bokføringsloven og bokføringsforskriften punkt 5.3.
Den bokføringspliktige kan dokumentere at det er besluttet å avvikle foretaket innen 30. juni 2027.
Den bokføringspliktige har i løpet av 2026 inngått en avtale om anskaffelse av nytt spesialutviklet ERP-system med EHF-funksjonalitet, som ferdigstilles i løpet av 2027.
Den bokføringspliktige er en filial eller et datterselskap av et utenlandsk foretak, og bruker samme fakturasystem som det utenlandske foretaket. Den bokføringspliktige kan dokumentere at det utenlandske foretaket arbeider med å tilpasse fakturasystemet til EHF/Peppol, og at arbeidet ferdigstilles i løpet av 2027. I særlige tilfeller kan det også gis dispensasjon for en noe lengre periode.
En søknad om unntak fra kravet om elektronisk fakturering sendes til Skattekontoret, Divisjon Brukerdialog, Postboks 9200 Grønland, 0134 Oslo. Det vanligste er at dispensasjonssøknader sendes elektronisk gjennom Skatteetatens nettsider «Skriv til oss». Det er ikke utarbeidet et eget skjema dispensasjonssøknader.*Se Skattedirektoratets kunngjøring 01.06.19 Søknader om dispensasjon fra bestemmelser i bokføringsloven, bokføringsforskriften og regnskapsloven.
Endrede krav til innhold i og utstedelse av fakturaer
I forbindelse med innføringen av krav om elektronisk fakturering til bokføringspliktige kjøpere, gjøres det også noen justeringer i kravene til innholdet i og utstedelsen av salgsdokumentene.
Disse endringene trer i kraft 1. januar 2028. Betydningen av dette omtales i tilknytning til den enkelte endringen.
Angivelse av kjøper
Til og med 31. desember 2027 kreves det at kjøper skal angis i salgsdokumentet med navn, samt enten adresse eller organisasjonsnummer, jf. bokføringsforskriften § 5-1-2 første ledd, jf. § 5-1-1 første ledd nr. 2.
Ved salg til bokføringspliktige kjøpere må selger alltid oppgi kjøpers foretaksnavn, men selger kan til og med 31. desember 2027 velge mellom å angi enten kjøpers registrerte forretnings- eller postboksadresse, eller kjøpers organisasjonsnummer. Hvis kjøper skal beregne og betale merverdiavgift etter merverdiavgiftsloven § 11-1 annet eller tredje ledd (snudd avregning) og kjøper er registrert i Merverdiavgiftsregisteret, skal kjøpers organisasjonsnummer likevel alltid angis og etterfølges av bokstavene MVA.
Fra og med 1. januar 2028 endres disse reglene, slik at kjøpers organisasjonsnummer alltid skal angis i salgsdokumentet ved salg til bokføringspliktige kjøpere, sammen med kjøpers foretaksnavn. Dette gjelder uavhengig av om faktureringen skjer i et elektronisk fakturaformat eller på en annen måte, og er dermed ikke direkte knyttet mot kravet om elektronisk fakturering. Hvis kjøper skal beregne og betale merverdiavgift etter merverdiavgiftsloven § 11-1 annet eller tredje ledd, skal kjøpers organisasjonsnummer fortsatt etterfølges av bokstavene MVA.
Endringen begrunnes slik i høringsnotatet:*Høringsnotat – Pliktig digital bokføring og e-fakturering (Skattedirektoratet, 20.06.25) punkt 8.5.6.
«Et krav om at kjøper alltid må angis med organisasjonsnummer, sikrer en entydig identifisering av kjøper. Sikker identifikasjon er en fordel både for myndighetene og de bokføringspliktige, uavhengig av om det benyttes elektronisk fakturering.»
Enkelte bokføringspliktige kjøpere har ikke registrert seg i Enhetsregisteret og fått et organisasjonsnummer, samtidig som de heller ikke har plikt til å motta elektroniske fakturaer, jf. unntaksreglene som beskrevet ovenfor. I slike tilfeller legges det til grunn at selger fortsatt kan angi kjøper i salgsdokumentet med adresse i stedet for organisasjonsnummer.
Uoppfordret oversendelse til kjøper
Selger skal som hovedregel uoppfordret oversende salgsdokumentet til kjøper, jf. bokføringsforskriften § 5-2-1 fjerde ledd. Til og med 31. desember 2027 videreføres den eksisterende adgangen til å inngå en skriftlig, undertegnet avtale med kjøper om at salgsdokumentet ikke skal oversendes uoppfordret. Dette gjelder også der kjøper er bokføringspliktig.
Også disse reglene endres fra og med 1. januar 2028, slik at selger alltid skal oversende salgsdokumentet til en bokføringspliktig kjøper. Det er kun der kjøper ikke er bokføringspliktig at selger også fra 1. januar 2028 kan inngå en skriftlig, undertegnet avtale om at salgsdokumentet ikke skal oversendes.
Heller ikke denne endringen er direkte knyttet mot kravet om elektronisk fakturering. Kravet om oversendelse av salgsdokumentet til en bokføringspliktig kjøper gjelder dermed uavhengig av om faktureringen skjer i et elektronisk fakturaformat eller på en annen måte.
Skattedirektoratet peker på at utstedelse av salgsdokumenter i et elektronisk fakturaformat, implisitt innebærer at salgsdokumentet må oversendes til kjøper.* Se Skattedirektoratets uttalelse av 30.09.26 Forskrifter til lovendringer om digital bokføring og e-fakturering.
Salgsdokument til en bokføringspliktig kjøper skal alltid oversendes (AI-generert bilde).
Oppbevaring av elektroniske fakturaer
Et salgsdokument som er utstedt i et elektronisk fakturaformat, skal fra 1. januar 2027 også oppbevares i sitt opprinnelige format, jf. bokføringsloven § 13 annet ledd nytt fjerde punktum. Dette gjelder for både selger og en bokføringspliktig kjøper, og utgjør en begrensning i den generelle friheten bokføringspliktige har til å velge oppbevaringsmedium og filformater (jf. også bestemmelsens tredje punktum).
Det nye kravet innebærer at elektroniske fakturaer må oppbevares i det filformatet de opprinnelig ble utstedt i, typisk EHF Fakturering eller Peppol BIS Billing. Ingen av partene har anledning til å overføre elektroniske fakturaer til andre filformater, for eksempel PDF, eller å skrive dem ut på papir for videre oppbevaring.
Kravet gjelder i hele oppbevaringstiden for salgs- og kjøpsdokumenter, som normalt er fem år etter regnskapsårets slutt, jf. bokføringsloven § 13 annet ledd første punktum, jf. første ledd nr. 3.
Oppsummering
Fra 1. januar 2027 blir hovedregelen at bokføringspliktige selgere må utstede salgsdokumenter til bokføringspliktige kjøpere i nærmere definerte elektroniske fakturaformater (EHF eller PEPPOL BIS). Kravet gjelder også i tilfeller der det tillates at noen andre utsteder salgsdokumentet på vegne av selger, for eksempel kjøper eller en formidler. Kravet gjelder ikke ved kontantsalg eller ved salg til ikke-bokføringspliktige kjøpere, herunder privatkunder. Det gjøres unntak fra kravet om elektronisk fakturering for de aller minste bokføringspliktige som verken har regnskaps- eller merverdiavgiftsplikt, samt innen finans og forsikring.
Kravet om elektronisk fakturering gjelder i en overgangsperiode frem til 1. januar 2030 kun ved salg til kjøpere som faktisk har funksjonalitet for å motta elektroniske fakturaer (er registrert i ELMA/Peppol). I den samme overgangsperioden tillates det i tillegg at partene avtaler å bruke et annet elektronisk fakturaformat enn EHF eller PEPPOL BIS, for eksempel EDIFACT eller E2B.
Fra 1. januar 2027 inntrer også en plikt til å oppbevare utstedte og mottatte elektronisk fakturaer i sitt opprinnelige fakturaformat.
Fra 1. januar 2028 skal salgsdokumenter til bokføringspliktige kjøpere inneholde kjøpers organisasjonsnummer. Selger skal også utstede salgsdokumentene uoppfordret til bokføringspliktige kjøpere, uten mulighet for å avtale noe annet mellom partene.
Fra 1. januar 2030 skal bokføringspliktige kjøpere motta salgsdokumenter i elektroniske fakturaformater (EHF eller PEPPOL BIS). Dette betyr at kjøper må ha et organisasjonsnummer og være registrert i ELMA/Peppol. Igjen gjøres det enkelte unntak, herunder for de aller minste bokføringspliktige som verken har regnskaps- eller merverdiavgiftsplikt.
Fra 1. januar 2030 blir det også krav om at bokføringen som hovedregel skal skje i et elektronisk regnskapssystem, med mindre noe annet følger av forskriftsregler eller en dispensasjon fra skattekontoret. Etter dette vil nesten ingen bokføringspliktige kunne bokføre på papir eller i tekstbehandlings- eller regnearkprogrammer. Jeg vil komme nærmere tilbake til kravet om elektronisk regnskapssystem i en senere artikkel.
Løsning til kryssord på side 23
Kryssordforfatter: Rolf Bangseid
Foto: Bow